
บทความนี้รวบรวมตัวอย่างแหล่งที่มาของรายได้ พร้อมแนวทางจดบันทึกเงินรับเพื่อใช้ทบทวนการเงินส่วนตัว และแยกคำเรียกในชีวิตประจำวันออกจากประเภทเงินได้ทางภาษี
รายได้มาจากไหนได้บ้าง
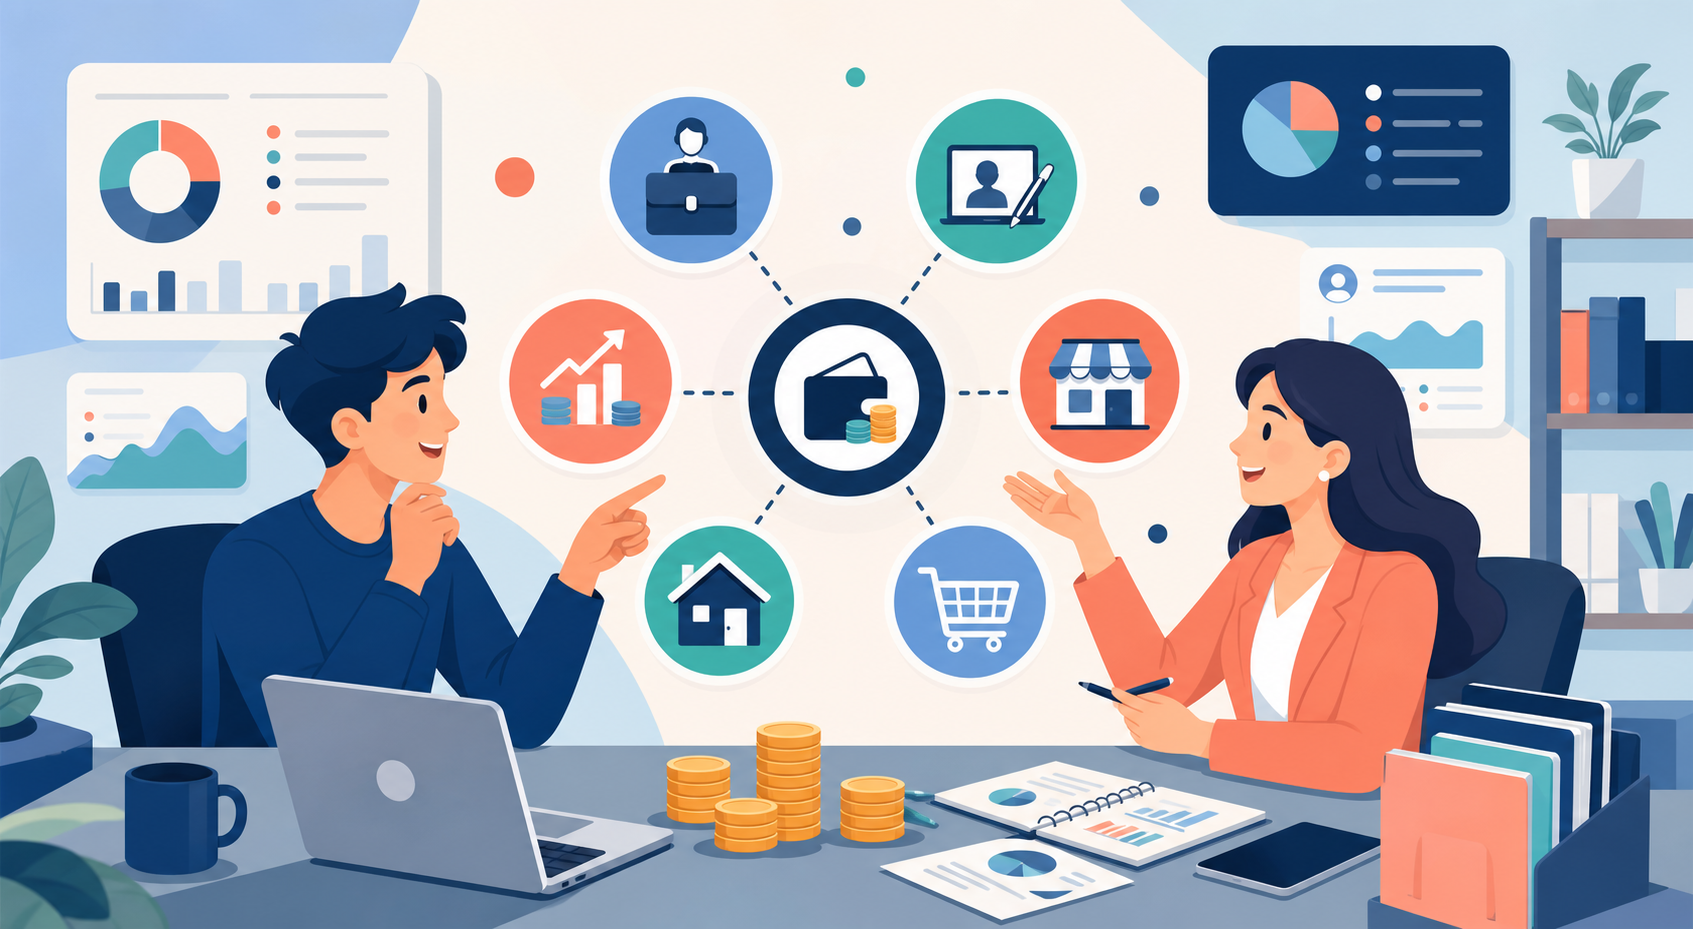
ตัวอย่างแหล่งรายได้ ได้แก่ เงินเดือน ค่าจ้าง ค่ารับทำงาน ค่าลิขสิทธิ์ ดอกเบี้ย เงินปันผล ค่าเช่า และรายได้ธุรกิจ กรมสรรพากรจำแนกเงินได้พึงประเมินออกเป็นแปดประเภท โดยแต่ละประเภทมีรายละเอียดของลักษณะเงินได้ที่ต่างกัน (อ้างอิง: กรมสรรพากร: ประเภทเงินได้)
รายได้หลักและรายได้เสริม
ในบทความนี้ “รายได้หลัก” ใช้เรียกแหล่งที่ผู้อ่านพึ่งพาเป็นหลัก และ “รายได้เสริม” ใช้เรียกแหล่งเพิ่มเติม เป็นคำอธิบายเพื่อช่วยจัดบันทึกส่วนตัว ไม่ใช่ข้อสรุปว่าการมีหลายแหล่งทำให้รายได้มั่นคงแน่นอน ผู้เขียนแนะนำให้ดูทั้งความสม่ำเสมอ ต้นทุน และเวลาที่ใช้ด้วย
รายได้จากทรัพย์สินและการลงทุน
ในทางภาษี กรมสรรพากรจัดดอกเบี้ยและเงินปันผลไว้ในเงินได้ประเภทที่ 4 ส่วนค่าเช่าทรัพย์สินอยู่ในประเภทที่ 5 และค่าลิขสิทธิ์หรือสิทธิอย่างอื่นอยู่ในประเภทที่ 3 การจัดประเภทนี้ไม่ได้รับรองอัตราผลตอบแทนหรือความเสี่ยงของสินทรัพย์นั้น (อ้างอิง: กรมสรรพากร: เงินได้ประเภทที่ 3–5)
วางแผนให้เป็นระบบ
แบบบันทึกที่ผู้เขียนเสนอประกอบด้วยชื่อแหล่งรายได้ วันที่ได้รับ ยอดรับ ค่าใช้จ่ายที่เกี่ยวข้อง และเอกสารประกอบ แยกยอดที่ได้รับจริงออกจากยอดคาดการณ์ แล้วทบทวนรายเดือนก่อนตั้งเป้าหมายรายรับครั้งถัดไป