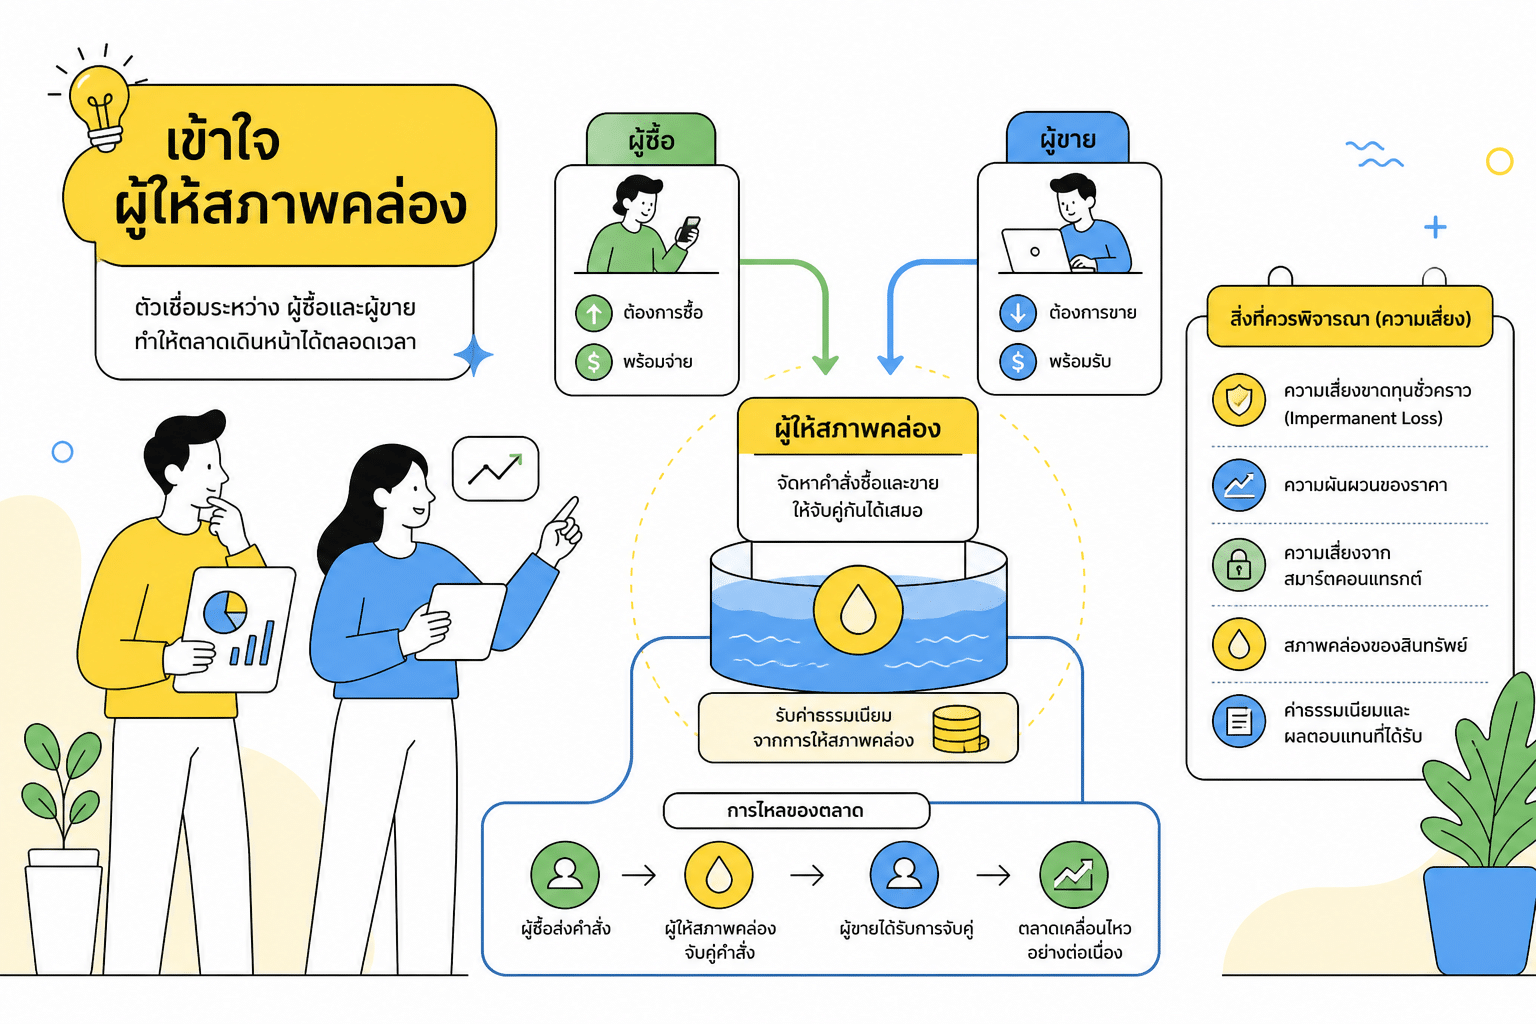

liquidity provider คือ ผู้ให้สภาพคล่องแก่ระบบซื้อขาย แต่บทบาทต้องดูตามตลาดที่กล่าวถึง บทความนี้แยกตัวอย่างผู้ดูแลสภาพคล่อง ETF ออกจากผู้เติมสินทรัพย์ลงพูลใน DeFi เพื่อให้เข้าใจรายได้และความเสี่ยงอย่างตรงบริบท
ตัวอย่างในตลาดหลักทรัพย์
ตลาดหลักทรัพย์แห่งประเทศไทยอธิบายว่า ETF มีผู้ดูแลสภาพคล่องหรือ Market Maker ทำหน้าที่ส่งคำสั่งเสนอซื้อและเสนอขาย ช่วยให้ผู้ลงทุนซื้อขายเปลี่ยนมือได้สะดวก (อ้างอิง: SET — ลักษณะผลิตภัณฑ์ ETF) ตัวอย่างนี้เป็นบทบาทในตลาด ETF ไม่ใช่เงื่อนไขเดียวกับการฝากเหรียญในทุกแพลตฟอร์ม
ตัวอย่างใน DeFi
ในคำอธิบายของ Uniswap ผู้ให้สภาพคล่องหรือ LP คือผู้ฝากโทเคนลงใน liquidity pool เพื่อให้ผู้ซื้อขายแลกสินทรัพย์กับเงินทุนในพูล ผู้ให้สภาพคล่องรับความเสี่ยงด้านราคาและได้รับค่าธรรมเนียมการซื้อขายตามกติกาของพูล (อ้างอิง: Uniswap — Liquidity provider และ swap fees)
รายได้ไม่เท่ากับผลตอบแทนสุทธิ
เอกสาร Uniswap แยกค่าธรรมเนียมที่จัดสรรให้ LP ออกจาก protocol fee ที่ส่งให้ตัวโปรโตคอล และอธิบายว่า liquidity แบบ concentrated ถูกจัดสรรในช่วงราคาที่กำหนด (อ้างอิง: Uniswap — Fees และ concentrated liquidity) ก่อนประเมินความคุ้มค่า จึงควรอ่านกติกาของรุ่นและพูลที่ใช้ พร้อมรวมค่าใช้จ่ายที่ต้องจ่ายจริง
เข้าใจ impermanent loss
Uniswap อธิบาย impermanent loss ว่าเป็นต้นทุนค่าเสียโอกาสเมื่อราคาโทเคนเปลี่ยน เมื่อเทียบกับการถือโทเคนไว้เฉย ๆ (อ้างอิง: Uniswap — Impermanent loss) ดังนั้น การมีค่าธรรมเนียมรับเข้ามาเพียงอย่างเดียวไม่ได้พิสูจน์ว่าผลรวมดีกว่าการถือสินทรัพย์โดยไม่เติมพูล
คำถามก่อนเลือกใช้บริการ
ตรวจว่ากำลังซื้อขายผ่านผู้ดูแลสภาพคล่อง หรือกำลังนำทรัพย์สินของตนไปเป็นสภาพคล่องเอง อ่านวิธีถอนเงิน แหล่งค่าธรรมเนียม ผู้ควบคุมระบบ และเงื่อนไขเมื่อราคาเปลี่ยน หากอธิบายกลไกและกรณีขาดทุนของผลิตภัณฑ์นั้นไม่ได้ ควรศึกษาข้อมูลให้ครบก่อนตัดสินใจ