
การเลือกประกันรถยนต์แบบแบ่งชำระอาจช่วยจัดกระแสเงินสด แต่คำว่าไม่ใช้บัตรไม่ได้หมายความว่าทุกแผนมีต้นทุนหรือเงื่อนไขเหมือนกัน จุดสำคัญคืออ่านข้อเสนอทั้งฉบับและเปรียบเทียบด้วยยอดที่ต้องจ่ายจริง
เริ่มจากยอดรวม ไม่ใช่แค่งวดแรก
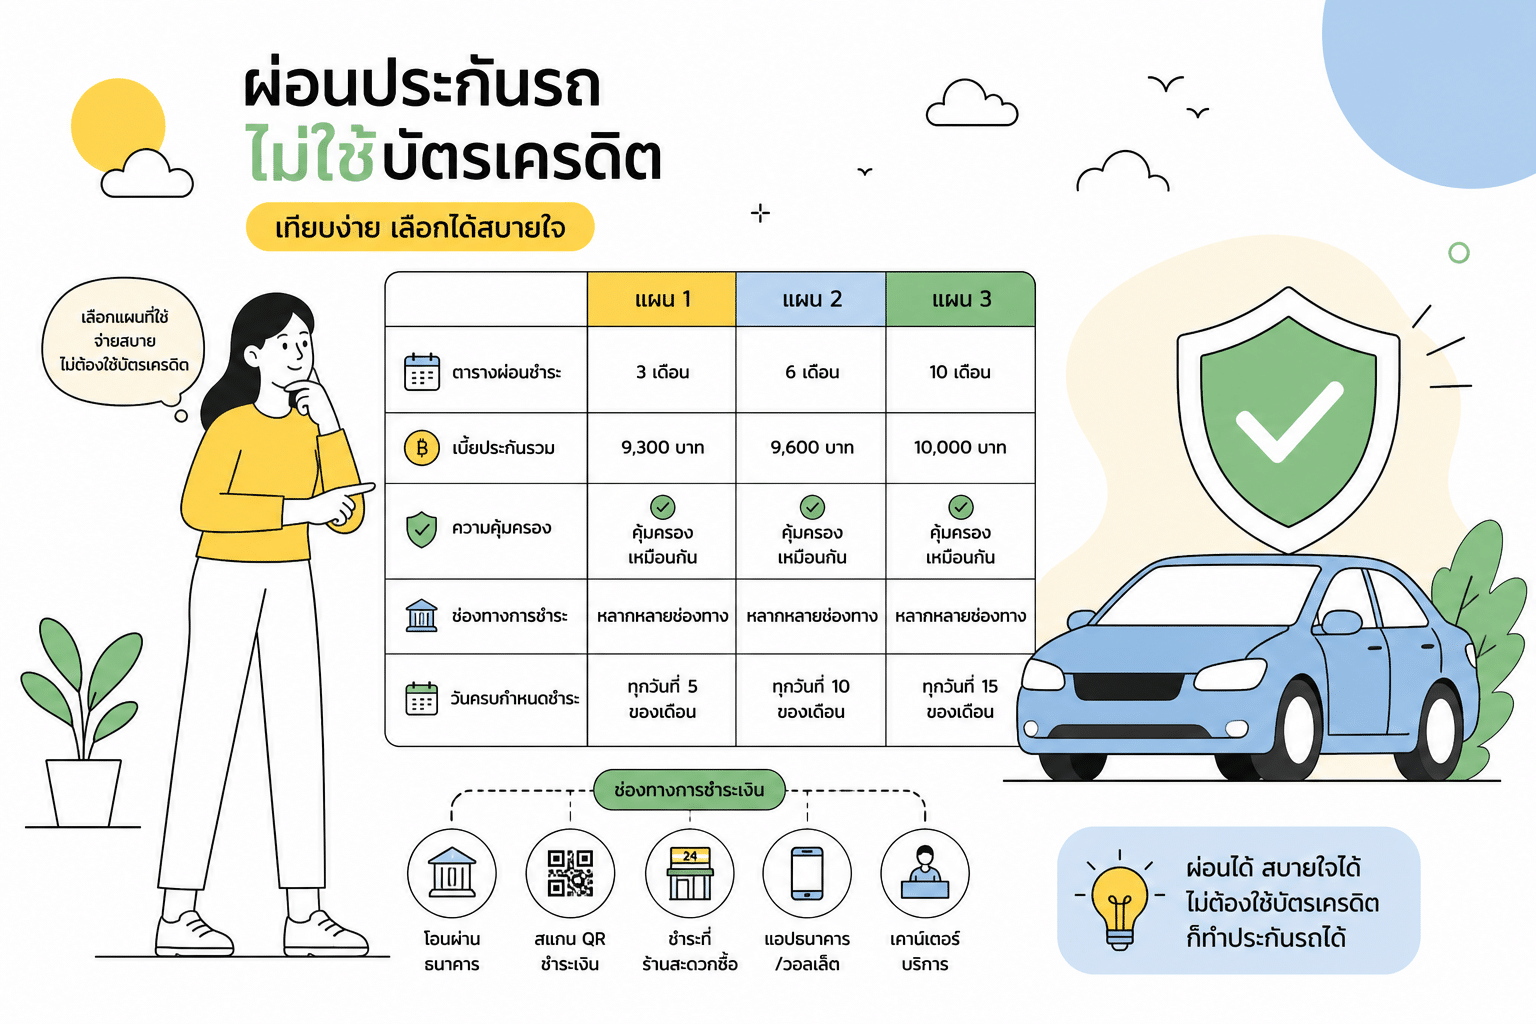
จดค่าเบี้ยเต็มจำนวน จำนวนงวด ค่าธรรมเนียม และยอดรวมตลอดสัญญาไว้ในตารางเดียว วิธีนี้ช่วยให้เห็นทันทีว่าแผนที่งวดเบากว่าอาจมีต้นทุนรวมต่างกันเพียงใด
เช็กวันครบกำหนดและช่องทางชำระ
ดูว่างวดแรกเริ่มเมื่อใด ต้องจ่ายทุกวันที่เท่าไร และระบบรองรับช่องทางใด ตัวอย่าง EasyInsure ระบุช่องทางผ่อนแบบไม่ใช้บัตรทั้งเคาน์เตอร์บริการ Internet Banking และ ATM โดยควรใช้ใบแจ้งชำระและตรวจข้อมูลกับผู้ให้บริการก่อนจ่าย (อ้างอิง: EasyInsure — ช่องทางชำระแบบไม่ใช้บัตร) ควรเก็บหลักฐานทุกครั้งและตั้งเตือนล่วงหน้าเพื่อไม่ให้พลาดกำหนดโดยไม่ตั้งใจ
ความคุ้มครองเริ่มเมื่อใด
สอบถามให้ชัดว่ากรมธรรม์มีผลหลังชำระขั้นตอนไหน รวมถึงกรณีค้างงวด การยกเลิก หรือการคืนเงิน อย่าอาศัยเพียงข้อความโฆษณาสั้น ๆ ในการตัดสินใจ เช่น EasyInsure ระบุสิทธิ์ยกเลิกกรมธรรม์หากไม่ได้รับเอกสารประกอบการผ่อนครบภายในเวลาที่กำหนด เงื่อนไขนี้เป็นของบริการดังกล่าว ไม่ใช่ข้อสรุปแทนทุกแผนในตลาด (อ้างอิง: EasyInsure — เงื่อนไขเอกสารการผ่อนชำระ)
เตรียมข้อมูลรถและผู้เอาประกัน
รายละเอียดรถ ประวัติการใช้งาน และข้อมูลผู้ขับอาจมีผลต่อข้อเสนอ ควรส่งข้อมูลตรงตามจริงและตรวจชื่อ เลขทะเบียน ทุนประกัน รวมถึงรายการความคุ้มครองก่อนยืนยัน
เปรียบเทียบอย่างน้อยสองทางเลือก
ขอเอกสารสรุปจากช่องทางทางการ แล้วเทียบยอดรวม ความคุ้มครอง ค่าเสียหายส่วนแรก บริการช่วยเหลือ และขั้นตอนแจ้งเคลมในเกณฑ์เดียวกัน
เช็กลิสต์ก่อนตกลง
- ยอดรวมและค่าธรรมเนียมครบถ้วน
- วันชำระทุกงวดชัดเจน
- เงื่อนไขผิดนัดและยกเลิกอ่านแล้ว
- ข้อมูลกรมธรรม์ตรงกับรถ
- เก็บใบเสนอราคาและหลักฐานชำระ
ความคุ้มไม่ได้อยู่ที่งวดต่ำที่สุดเพียงอย่างเดียว แต่อยู่ที่แผนซึ่งชำระไหว มีความคุ้มครองตรงความเสี่ยง และมีเงื่อนไขที่เข้าใจได้ตั้งแต่ก่อนเริ่มสัญญา