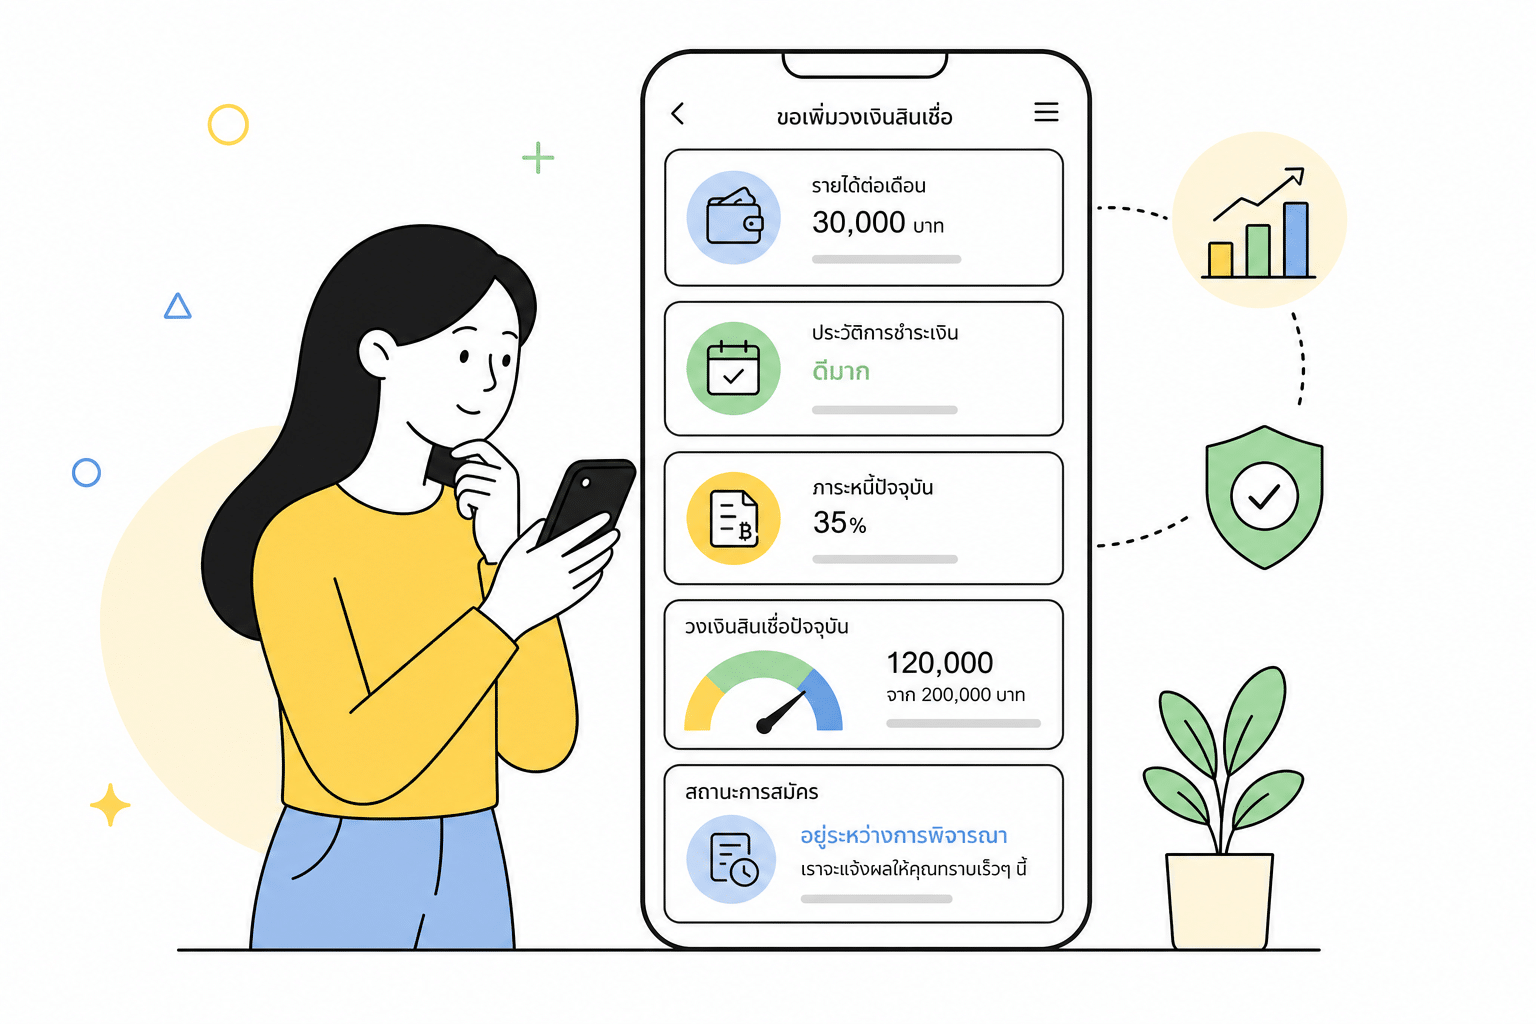

การได้วงเงินมากขึ้นอาจเพิ่มความคล่องตัว แต่ก็เพิ่มภาระที่ต้องบริหาร การตัดสินใจจึงควรเริ่มจากความจำเป็นและความสามารถชำระ ไม่ใช่จากวงเงินสูงสุดที่ระบบอาจเสนอ
ถามก่อนว่าต้องการเพิ่มเพื่ออะไร
ระบุยอดที่จำเป็น ระยะเวลาที่ใช้ และแหล่งเงินสำหรับคืน หากเป็นค่าใช้จ่ายไม่เร่งด่วน ลองเปรียบเทียบการออม เลื่อนซื้อ หรือทางเลือกที่มีต้นทุนต่ำกว่า
คำนวณจากเงินเหลือจริง
นำรายรับสุทธิหักค่าใช้จ่ายประจำ หนี้ทุกก้อน และเงินสำรองฉุกเฉิน ยอดที่เหลือจึงค่อยใช้ประเมินค่างวด อย่าคำนวณจากรายรับก่อนหักภาระ
ทบทวนประวัติการชำระ
ตรวจว่ามีงวดค้าง ชำระล่าช้า หรือข้อมูลส่วนตัวที่ยังไม่เป็นปัจจุบันหรือไม่ การชำระตรงเวลาเป็นพฤติกรรมทางการเงินที่สำคัญ แต่ไม่ได้รับประกันว่าคำขอจะผ่าน ตัวอย่างโครงการ “จ่ายดี มีแต่ได้” ของ LINE BK กำหนดทั้งการชำระตรงเวลา ภาระหนี้ และคุณสมบัติอื่นสำหรับลูกค้าที่ได้รับเชิญ โดยข้อเสนอเพิ่มวงเงินยังขึ้นกับหลักเกณฑ์ของบริษัท ควรตรวจสิทธิ์และเงื่อนไขของบัญชีตนผ่านช่องทางทางการ (อ้างอิง: LINE BK — เงื่อนไขโครงการเพิ่มวงเงิน)
เตรียมข้อมูลให้ตรงและตรวจสอบได้
กรอกข้อมูลตามจริง ใช้เอกสารล่าสุด และส่งผ่านหน้าหรือแอปทางการเท่านั้น ไม่ควรส่งรหัสผ่าน รหัสยืนยัน หรือจ่ายค่าดำเนินการให้บุคคลที่อ้างว่าสามารถเร่งผลได้
อ่านต้นทุนและเงื่อนไขก่อนยืนยัน
ดูอัตราที่ใช้กับบัญชีของตน ค่าธรรมเนียม วันครบกำหนด และผลของการชำระขั้นต่ำหรือผิดนัด เปรียบเทียบยอดชำระรวมหลายสถานการณ์ก่อนตัดสินใจ LINE BK ระบุว่าอัตราดอกเบี้ยและยอดผ่อนจริงอาจต่างจากตัวอย่างคำนวณ และระยะเวลาผ่อนที่นานขึ้นทำให้จ่ายดอกเบี้ยรวมมากขึ้น (อ้างอิง: LINE BK — รายละเอียดวงเงินให้ยืม)
เช็กลิสต์ความพร้อม
- มีเหตุผลและยอดที่ต้องการชัดเจน
- ค่างวดไม่เบียดเงินจำเป็น
- ข้อมูลรายได้และภาระหนี้เป็นปัจจุบัน
- เข้าใจต้นทุนรวมและวันชำระ
- ดำเนินการผ่านช่องทางทางการ
ผลพิจารณาขึ้นอยู่กับเกณฑ์ของผู้ให้บริการและข้อมูลของแต่ละคน ไม่มีสูตรลัดที่รับประกันการอนุมัติ หากวงเงินใหม่ทำให้ภาระตึงเกินไป การไม่เพิ่มอาจเป็นทางเลือกที่ปลอดภัยกว่า